

Detalles
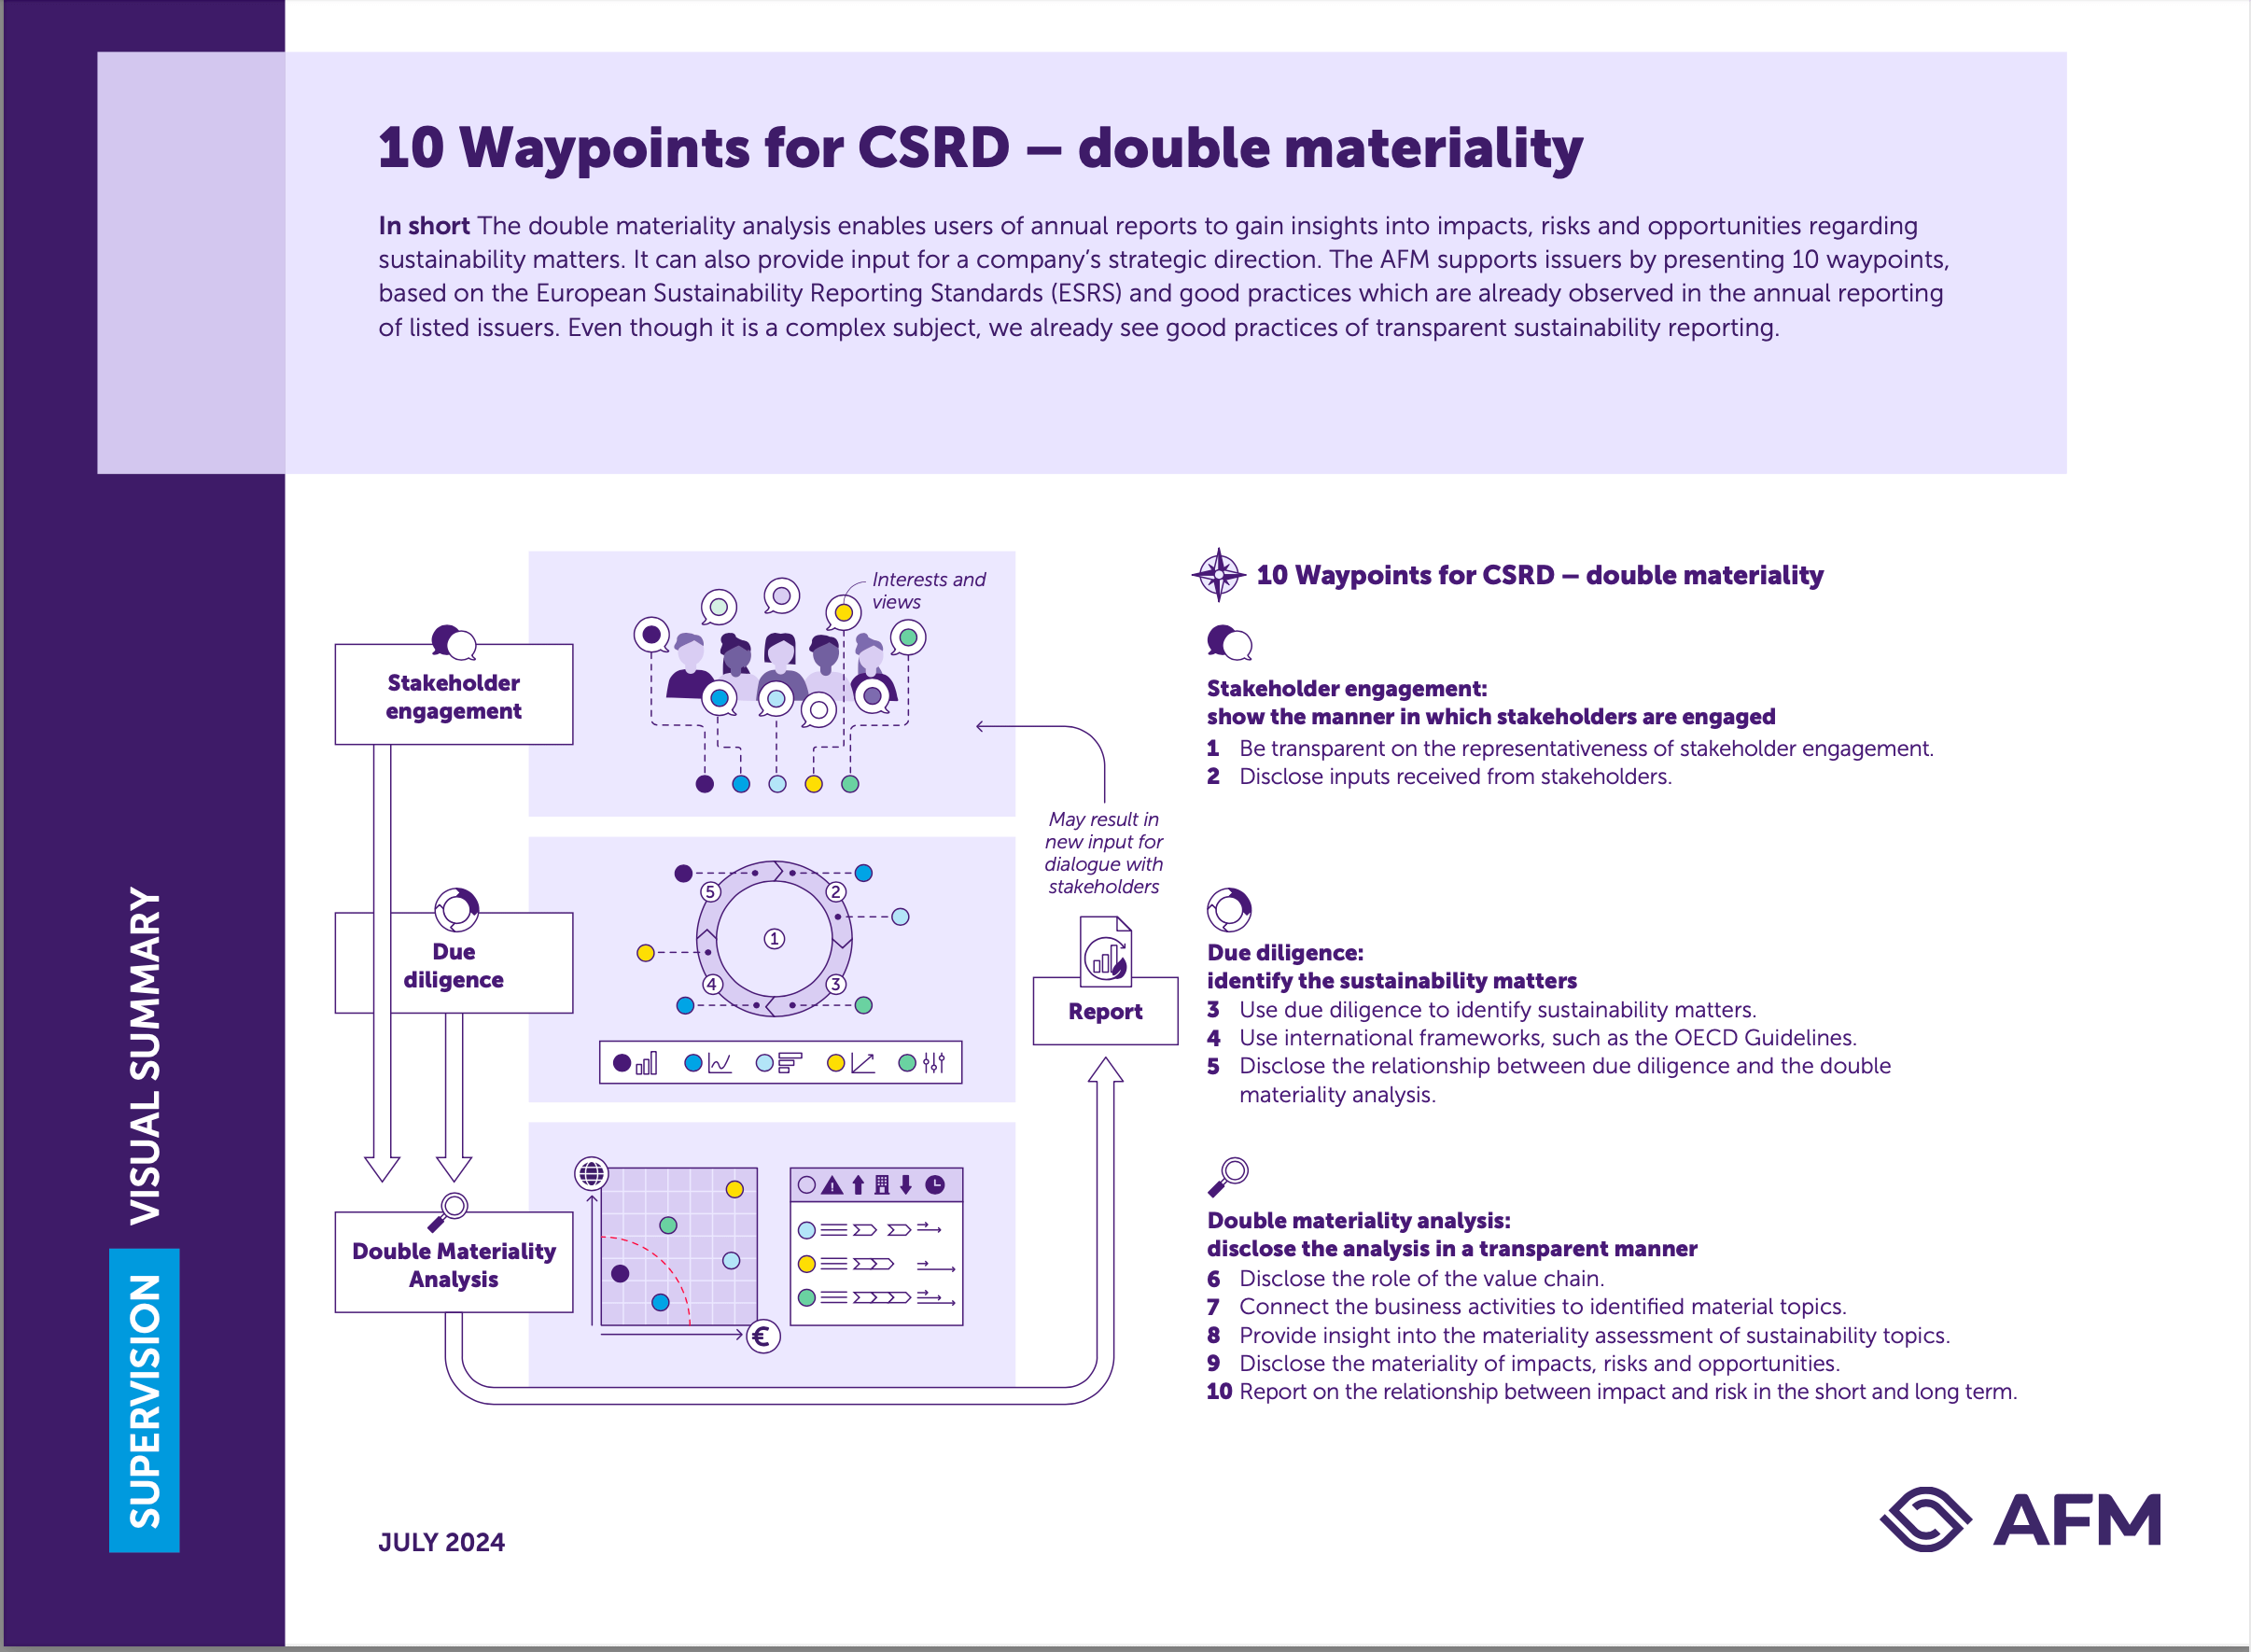
| El doble análisis de materialidad desempeña un papel clave en la Directiva de informes corporativos de sostenibilidad (CSRD, por sus siglas en inglés) entró en vigor para las grandes empresas cotizadas en 2024. El análisis de doble materialidad desempeña un papel clave en este sentido. Este análisis deja claro el efecto que tiene una empresa en el mundo exterior (materialidad de impacto) y cómo los asuntos de sostenibilidad pueden repercutir en el bienestar de una empresa (materialidad financiera). La información es material cuando su omisión o tergiversación puede influir en la toma de decisiones del usuario de la información sobre sostenibilidad. Resulta esencial una comunicación comprensible y transparente sobre la doble materialidad, porque es la piedra angular de una información adecuada sobre sostenibilidad. Este estudio de AMF proporciona 10 puntos de referencia de los que cualquiera puede beneficiarse a la hora de realizar o utilizar el análisis de doble materialidad. |
Recursos relacionados
2024
Decarbonisation strategies for corporate portfolios of central banks
El documento técnico “Decarbonisation strategies for corporate portfolios of central banks” («Estrategias de descarbonización para las carteras de empresas de…
2024
Paquete de Interoperabilidad ESRS de UNEP FI
UNEP FI ha lanzado el Paquete de Interoperabilidad ESRS, que ayuda a los bancos a aprovechar la estrecha alineación entre…
2024
TNFD-ESRS correspondence mapping
El Grupo de Trabajo sobre Información Financiera Relacionada con la Naturaleza (TNFD) y el EFRAG han publicado conjuntamente un mapa…